موريتانيا.. اقتصاد يعبر من عصر الحديد والصيد إلى الغاز والهيدروجين وبوابة الساحل الإفريقي
في أقصى الغرب الإفريقي، تبدو موريتانيا أمام لحظة اقتصادية مختلفة عن تلك التي عرفتها خلال العقود الماضية. فالدولة التي ارتبط اسمها طويلًا بالحديد والصيد والذهب وبعض الأنشطة الزراعية والرعوية، بدأت تدخل تدريجيًا إلى خريطة الطاقة العالمية من بوابة الغاز الطبيعي المسال، بينما تحاول في الوقت نفسه بناء موقع مبكر في سوق الهيدروجين الأخضر، وتوسيع قدراتها التعدينية، وتطوير الموانئ والبنية التحتية وشبكات الكهرباء. هذه التحولات لا تعني أن الاقتصاد الموريتاني خرج من دائرة الاعتماد على الموارد الطبيعية، لكنها تعني أن خريطته الإنتاجية بدأت تتسع، وأن السنوات المقبلة قد تحدد ما إذا كانت عائدات الموارد الجديدة ستتحول إلى قاعدة لتنويع الاقتصاد أم ستبقيه مرتبطًا بدورات أسعار السلع الأولية.
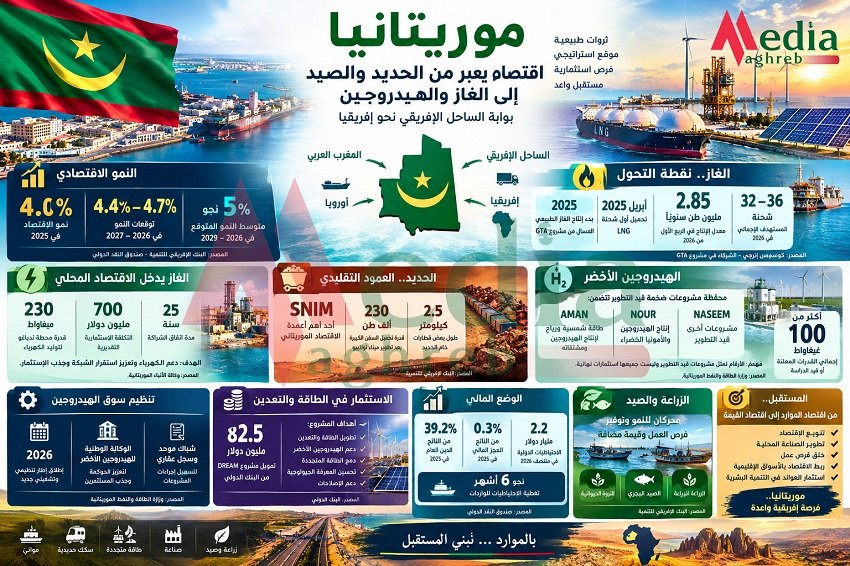
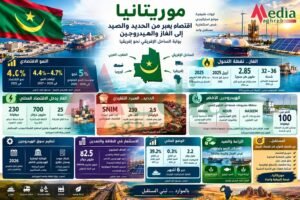
الصورة الاقتصادية الحالية تحمل قدرًا من التوازن بين مؤشرات إيجابية وتحديات لا يمكن تجاهلها. فقد تباطأ النمو الاقتصادي إلى نحو 4% في 2025 مقابل 6.3% في 2024 وفق أحدث تقرير قطري للبنك الإفريقي للتنمية، قبل أن تعود التوقعات إلى التحسن في 2026 و2027 مع زيادة مساهمة الغاز وتحسن قطاعات الزراعة والصيد والبناء والخدمات. وفي تقديرات صندوق النقد الدولي، يمكن أن يصل النمو إلى نحو 4.7% في 2026، مع توقع متوسط يقارب 5% خلال الفترة 2026-2029، مدفوعًا بتوسع إنتاج الغاز وتعافي إنتاج الذهب والحديد واستمرار الإصلاحات الاقتصادية.
وتكشف هذه الأرقام عن طبيعة المرحلة الانتقالية التي يعيشها الاقتصاد الموريتاني. فالعام 2025 لم يكن عام طفرة كاملة رغم دخول الغاز مرحلة الإنتاج، لأن جزءًا من النشاط المرتبط بالإنشاءات والاستثمارات الكبرى الخاصة بمشروع الغاز بدأ يتراجع بعد اكتمال مراحل مهمة من البنية الأساسية. وفي المقابل، بدأت عوائد الغاز تظهر بصورة أكثر وضوحًا، بما يوفر مصدرًا جديدًا للإيرادات والعملات الأجنبية ويمنح الاقتصاد فرصة لتقليل اعتماده النسبي على الحديد والصيد، بشرط إدارة هذه العوائد بطريقة لا تؤدي إلى زيادة هشاشة الاقتصاد أمام تقلبات أسعار الطاقة والسلع.
الغاز.. نقطة التحول الأبرز
إذا كان هناك مشروع واحد يمكن اعتباره نقطة تحول في الاقتصاد الموريتاني الحديث، فهو مشروع Greater Tortue Ahmeyim – GTA للغاز الطبيعي المسال، المشترك بين موريتانيا والسنغال. المشروع انتقل من مرحلة الانتظار والاستثمار الضخم إلى الإنتاج الفعلي، إذ بدأ إنتاج الغاز المسال في فبراير 2025، وتم تحميل أول شحنة تجارية في أبريل من العام نفسه، لتدخل موريتانيا للمرة الأولى عمليًا نادي الدول المصدرة للغاز الطبيعي المسال.
وخلال الربع الأول من 2026، بلغ متوسط الإنتاج الإجمالي للمشروع نحو 2.85 مليون طن سنويًا من مكافئ الغاز الطبيعي المسال، مع تحميل 9.5 شحنة خلال الربع، بينما استهدفت خطة العام بأكمله ما بين 32 و36 شحنة إجمالية، مع استمرار العمل على خفض تكاليف التشغيل وزيادة الاستفادة من البنية التحتية القائمة. والأهم اقتصاديًا أن المشروع لا يتعلق بالتصدير فقط، إذ يجري التحضير لاستخدام الغاز في الأسواق المحلية في موريتانيا والسنغال، وهو ما يفتح الباب أمام تحويل جزء من المورد الغازي إلى كهرباء وصناعة بدلًا من اقتصار قيمته على التصدير.
وهنا تظهر إحدى أهم القضايا التي ستحدد أثر الغاز على موريتانيا: هل سيكون الغاز مجرد سلعة تصدر إلى الأسواق الخارجية، أم سيكون وقودًا لمرحلة صناعية جديدة؟ الاتفاقات التي وقعتها موريتانيا في يونيو 2026 لإنشاء محطة كهرباء تعمل بالغاز في منطقة ندياغو بقدرة تصل إلى 230 ميغاواط، وفق نموذج المنتج المستقل للكهرباء، تعطي مؤشرًا على الاتجاه الثاني. فالمشروع يربط بين الغاز المحلي والطاقة الكهربائية والاستثمار الصناعي، ويهدف إلى دعم استقرار الشبكة وزيادة قدرة البلاد على تلبية الطلب المتنامي على الكهرباء.
وتكتسب هذه الخطوة أهمية أكبر في اقتصاد يحتاج إلى كهرباء أكثر استقرارًا حتى يستطيع جذب استثمارات التعدين والصناعة والخدمات. فالمشكلة في الدول الغنية بالموارد ليست دائمًا في وجود المورد، وإنما في القدرة على تحويله إلى بنية إنتاجية واسعة. وإذا تمكنت موريتانيا من استخدام الغاز في دعم الكهرباء والصناعة وتحسين البنية التحتية، فقد يصبح المشروع نقطة انطلاق لسلسلة من الأنشطة الاقتصادية المرتبطة به، بدل أن يظل أثره محصورًا في قطاع المحروقات نفسه.
الحديد.. المورد القديم الذي لا يغادر المشهد
رغم صعود الغاز، لا يمكن الحديث عن مستقبل الاقتصاد الموريتاني من دون التوقف عند الحديد. فشركة SNIM لا تزال واحدة من أهم أعمدة الاقتصاد، وتمثل صناعة الحديد عنصرًا رئيسيًا في الصادرات والإيرادات وفرص العمل وسلسلة النقل والسكك الحديدية والموانئ. وتكشف الاستثمارات الأخيرة أن الدولة لا تتعامل مع التعدين باعتباره قطاعًا من الماضي، وإنما تحاول تحديثه ورفع قدرته التنافسية في الأسواق العالمية.
ومن أهم التحولات في هذا المجال تطوير ميناء نواذيبو المعدني. فقد جرى تعميق قناة الميناء بما يسمح باستقبال سفن أكبر وتحميل كميات تصل إلى نحو 230 ألف طن، وهو تطور يزيل أحد الاختناقات اللوجستية التي كانت ترفع تكاليف نقل خام الحديد وتحد من قدرة موريتانيا على المنافسة في السوق العالمية. وعندما يصبح الميناء قادرًا على التعامل مع سفن أكبر، فإن المكسب لا يقتصر على الميناء ذاته، بل يمتد إلى المناجم والسكك الحديدية والنقل والتصدير وسلسلة القيمة بأكملها.
وتحاول SNIM في الوقت نفسه إدخال الطاقة المتجددة إلى عملياتها، بما في ذلك منشآت للطاقة الشمسية والرياح في نواذيبو، في خطوة تعكس اتجاهًا مهمًا بالنسبة لصناعة الحديد الموريتانية: خفض تكلفة الطاقة والانبعاثات في قطاع يحتاج مستقبلًا إلى إثبات قدرته على المنافسة في عالم يتجه تدريجيًا نحو الحديد الأخضر والصناعات الأقل كثافة في الكربون.
لكن التحدي الحقيقي لا يزال في القيمة المضافة. فبيع الخام يمنح موريتانيا عائدات مهمة، لكنه يترك جزءًا كبيرًا من القيمة الصناعية خارج البلاد. ولذلك فإن المستقبل الاقتصادي سيكون أكثر ارتباطًا بقدرة موريتانيا على الانتقال تدريجيًا من تصدير المواد الأولية إلى تطوير عمليات التركيز والمعالجة والتصنيع، وربط التعدين بالكهرباء والموانئ والخدمات اللوجستية والصناعات التحويلية.
الهيدروجين الأخضر.. الرهان الأكبر والأكثر تعقيدًا
في الوقت الذي بدأت فيه موريتانيا جني أول ثمار الغاز، فإنها تضع رهانًا مختلفًا تمامًا على الهيدروجين الأخضر. والميزة الجغرافية التي تراهن عليها البلاد واضحة: مساحات شاسعة من الأراضي، ومصادر قوية للطاقة الشمسية والرياح، وساحل أطلسي طويل، وموانئ يمكن أن تصبح نقاط تصدير، إلى جانب قربها من أوروبا والأسواق التي تبحث عن مصادر جديدة للطاقة النظيفة والوقود منخفض الكربون.
وتضم محفظة المشروعات المعلنة أسماء ومشروعات ضخمة مثل AMAN وNOUR ومشروعات أخرى قيد التطوير، مع قدرات معلنة للطاقة المتجددة والهيدروجين والأمونيا الخضراء تصل في مجموعها إلى عشرات الغيغاواطات. لكن من الضروري اقتصاديًا التمييز بين «المشروع المعلن» و«المشروع الممول والمنفذ». فوجود محفظة مشروعات تتجاوز عشرات الغيغاواطات لا يعني أن هذه القدرة ستدخل الإنتاج بالفعل في التوقيتات المعلنة، لأن مشروعات الهيدروجين العالمية تواجه تحديات تتعلق بالتمويل والتكلفة والبنية التحتية وعقود شراء الإنتاج.
وهذه النقطة مهمة بصورة خاصة في الحالة الموريتانية. فالسباق العالمي نحو الهيدروجين الأخضر دخل مرحلة أكثر واقعية خلال 2025 و2026، بعدما بدأت شركات ومطورون في إعادة تقييم مشروعات ضخمة بسبب ارتفاع تكاليف الإنتاج وضعف الطلب المضمون. وتشير البيانات العالمية الحديثة إلى تجاوز الاستثمارات الملتزمة في مشروعات الهيدروجين النظيف 130 مليار دولار، لكن القطاع لا يزال يواجه فجوة بين الطموحات المعلنة وبين الطلب الفعلي القادر على ضمان التمويل التجاري للمشروعات العملاقة.
ولهذا تحاول موريتانيا بناء البيئة التنظيمية قبل الوصول إلى مرحلة الاستثمار الصناعي الكامل. ففي مايو 2026 أطلقت إطارًا تنظيميًا وتشغيليًا جديدًا للهيدروجين الأخضر، مع العمل على إنشاء وكالة وطنية متخصصة، وتطوير «شباك موحد» وسجل عقاري خاص بالمشروعات، ووضع آليات لاعتماد الشركات المحلية العاملة في القطاع. وهذه الإجراءات تبدو مهمة لأنها تستهدف أحد أكثر العوائق حساسية أمام المستثمرين: وضوح القواعد وسرعة الإجراءات وقدرة الدولة على إدارة المشروعات الضخمة وفق إطار مؤسسي مستقر.
التعدين لا يتوقف عند الحديد
وتحاول موريتانيا كذلك توسيع قاعدة التعدين لتشمل الذهب والمعادن الأخرى، خصوصًا في ظل توقعات بعودة نمو إنتاج الذهب والحديد خلال السنوات المقبلة. ويرى صندوق النقد أن تعافي الإنتاج الاستخراجي يمثل أحد المحركات الرئيسية للنمو خلال الفترة المقبلة، مع توقع وصول النمو إلى ذروة تقارب 5.7% في 2028 في السيناريو الأساسي، مدفوعًا بانتعاش إنتاج الذهب والحديد واستقرار إنتاج الغاز.
لكن التعدين يظل سلاحًا ذا حدين. فمن ناحية، يوفر النقد الأجنبي والإيرادات والاستثمار وفرص العمل، ومن ناحية أخرى يمكن أن يزيد تعرض الاقتصاد لتقلب أسعار المعادن ويجعل الميزان التجاري أكثر حساسية لدورات الاقتصاد العالمي. لذلك فإن أحد أهم الملفات أمام صانعي السياسة الاقتصادية هو تحويل عائدات التعدين إلى استثمارات طويلة الأجل في التعليم والبنية التحتية والطاقة والصحة والزراعة والقطاع الخاص، بدل أن تظل مرتبطة بالنفقات الجارية.
الزراعة والصيد.. القطاعات التي لا يجوز أن تختفي خلف بريق الغاز
وراء الغاز والحديد والهيدروجين توجد قطاعات أخرى تمثل أهمية مباشرة للاقتصاد والمجتمع، وعلى رأسها الزراعة والصيد والثروة الحيوانية. وتشير التوقعات الدولية إلى أن الزراعة والصيد سيظلان من محركات النمو، لكنهما يواجهان ضغوطًا مرتبطة بالمناخ وتذبذب الموارد الطبيعية والتغيرات في الأسواق العالمية. ومن هنا فإن الاستثمار في الري والتخزين وسلاسل التبريد والتصنيع الغذائي واللوجستيات يمكن أن يحول جزءًا أكبر من الإنتاج المحلي إلى قيمة مضافة داخل البلاد.
ويحمل قطاع الصيد تحديدًا فرصة كبيرة لرفع القيمة الاقتصادية بدل الاقتصار على تصدير المنتجات البحرية في صورتها الأولية. فكلما زادت قدرة موريتانيا على تطوير مصانع التعليب والتجميد والخدمات اللوجستية وسلاسل التوريد المرتبطة بالقطاع، زادت فرص خلق وظائف محلية وتحسين مساهمة النشاط في الاقتصاد بعيدًا عن تقلبات أسعار المواد الخام.
البنية التحتية.. المعركة الصامتة وراء الاقتصاد الجديد
أي تحول اقتصادي كبير في موريتانيا سيظل محدودًا إذا لم تصاحبه بنية تحتية قادرة على نقل الكهرباء والغاز والمعادن والبضائع والأشخاص. ولهذا أصبحت الموانئ والطرق والسكك الحديدية وشبكات الكهرباء ومشروعات التخزين عناصر أساسية في الاستراتيجية الاقتصادية الجديدة. وفي هذا السياق يأتي مشروع DREAM المدعوم من البنك الدولي بقيمة 82.5 مليون دولار، والذي يستهدف دعم تطوير موارد الطاقة والتعدين، ودمج الطاقة المتجددة في النظام الكهربائي، وتطوير إمكانات الهيدروجين الأخضر، وتعزيز الحوكمة والمعرفة الجيولوجية للموارد المعدنية.
كما أن توسيع الكهرباء خارج المراكز الرئيسية يمثل عنصرًا أساسيًا في تقليص الفجوة بين الاقتصاد الحضري والاقتصاد الريفي. وتوسيع الوصول إلى الطاقة لا يعني فقط تحسين مستوى المعيشة، بل يفتح الباب أمام المشروعات الصغيرة والتبريد الزراعي والخدمات الرقمية والتعليم والصحة والأنشطة الإنتاجية في المناطق التي كانت تعاني ضعف البنية الأساسية.
الإصلاح المالي.. شرط تحويل الموارد إلى تنمية
اقتصاد موريتانيا لا يعتمد فقط على المشروعات الكبرى؛ فهناك مسار آخر يتمثل في الإصلاحات المالية والنقدية. وتشير البيانات الأخيرة إلى تحسن واضح في الوضع المالي، إذ تراجع العجز المالي إلى نحو 0.3% من الناتج المحلي في 2025، بينما انخفض الدين العام إلى 39.2% من الناتج، وفق بيانات يونيو 2026. كما حافظت البلاد على احتياطيات من النقد الأجنبي بلغت نحو 2.2 مليار دولار، بما يعادل قرابة ستة أشهر من تغطية الواردات.
لكن صندوق النقد لا يزال يصنف مخاطر الدين الخارجي والعام في مستوى «متوسط»، مع وجود مساحة محدودة نسبيًا لامتصاص الصدمات. وهذه نقطة مهمة، لأن زيادة الإنفاق على البنية التحتية والمشروعات الجديدة يجب أن تتوازن مع قدرة الدولة على تحمل الديون، خصوصًا إذا تعرضت أسعار الحديد أو الذهب أو الغاز لهبوط حاد أو ارتفعت تكاليف الاستيراد والطاقة.
موريتانيا بين المغرب العربي والساحل وغرب إفريقيا
الموقع الجغرافي يمنح موريتانيا ميزة لا تتوافر بالطريقة نفسها لكثير من دول الساحل. فهي تطل على المحيط الأطلسي، وترتبط جغرافيًا وثقافيًا واقتصاديًا بفضاء المغرب العربي، وفي الوقت نفسه توجد في قلب المجال الساحلي وغرب إفريقيا. هذه الوضعية يمكن أن تتحول إلى ميزة اقتصادية إذا تطورت الموانئ والنقل والطاقة بما يسمح لموريتانيا بأن تصبح حلقة وصل بين الأسواق الأطلسية والمغاربية ودول الساحل.
وتزداد أهمية هذا الدور مع تزايد الحاجة الإفريقية إلى الطاقة والكهرباء والنقل والبنية التحتية، ومع بحث أوروبا عن شركاء جدد في الطاقة والهيدروجين والغاز. وفي هذه المعادلة لا تصبح موريتانيا مجرد دولة منتجة للمواد الخام، بل يمكن أن تتحول تدريجيًا إلى منصة تجمع بين الطاقة والتعدين والموانئ والخدمات اللوجستية والتجارة الإقليمية.
المستقبل.. هل تنجح موريتانيا في صناعة اقتصاد جديد؟
المؤشرات الأساسية تمنح الاقتصاد الموريتاني فرصة واضحة خلال السنوات المقبلة، لكن الفرصة ليست نتيجة تلقائية لوجود الغاز أو الحديد أو الرياح والشمس. فالتحدي الأكبر يتمثل في كيفية إدارة مرحلة الانتقال. وإذا نجحت الدولة في توجيه جزء من العوائد الجديدة نحو البنية التحتية والتعليم والمهارات والطاقة والصناعة والزراعة، فقد يصبح الغاز والتعدين قاعدة لاقتصاد أكثر تنوعًا.
أما إذا ظلت الاستثمارات الكبرى منفصلة عن بقية الاقتصاد، فقد ترتفع أرقام النمو دون أن تنتقل آثارها بالقدر نفسه إلى قطاعات واسعة من المجتمع. وهذه المسألة مهمة في بلد لا تزال فيه مستويات الفقر أعلى في المناطق الريفية، حيث تشير بيانات التنمية إلى ارتفاع معدلات الفقر متعدد الأبعاد بصورة كبيرة خارج المدن.
والعامل الآخر الذي سيحسم مستقبل الهيدروجين هو القدرة على تحويل المشروعات المعلنة إلى مشروعات ممولة ومربوطة بعقود شراء حقيقية. فالسوق العالمية نفسها لا تزال في طور البناء، وتكلفة الهيدروجين الأخضر أعلى في كثير من الحالات من البدائل التقليدية. لذلك سيكون النجاح مرتبطًا بقدرة موريتانيا على جذب استثمارات طويلة الأجل، وتوفير المياه والطاقة والموانئ، والحصول على شهادات منشأ ومعايير بيئية مقبولة في الأسواق الأوروبية والعالمية.
السنوات المقبلة.. من اقتصاد الموارد إلى اقتصاد القيمة
الاختبار الحقيقي للاقتصاد الموريتاني لن يكون في اكتشاف مورد جديد، وإنما في تحويل الموارد الموجودة إلى قيمة اقتصادية أوسع. الغاز يمكن أن ينتج كهرباء وصناعة، والحديد يمكن أن يقود إلى مزيد من المعالجة والتصنيع، والهيدروجين يمكن أن يفتح الباب أمام الأمونيا والوقود الأخضر وربما صناعات معدنية أقل انبعاثًا، بينما يمكن للصيد والزراعة أن يتحولا إلى سلاسل صناعية وغذائية أكثر تكاملًا.
ولهذا فإن المرحلة المقبلة تبدو أقرب إلى اختبار اقتصادي شامل. موريتانيا تمتلك الآن مزيجًا نادرًا من الغاز والحديد والذهب ومصادر الرياح والشمس والموقع الأطلسي والمساحات الواسعة. لكن امتلاك هذه العناصر لا يكفي وحده؛ فالقيمة ستتحدد بقدرتها على جمعها في منظومة واحدة تربط الطاقة بالموانئ، والتعدين بالكهرباء، والزراعة بالتصنيع، والهيدروجين بالأسواق الخارجية، والاستثمار الأجنبي بالشركات المحلية.
وتشير التوقعات الدولية إلى أن الاقتصاد يمكن أن يحافظ على مسار نمو يقارب 5% في المتوسط خلال السنوات المقبلة، مع ذروة محتملة في 2028 وفق سيناريو صندوق النقد، لكن هذه التوقعات تظل مرتبطة بتطور إنتاج الغاز وأسعار المعادن والظروف الجيوسياسية والإصلاحات الداخلية. كما أن البنك الإفريقي للتنمية يحذر من مخاطر مرتبطة بتأخر إنتاج الغاز والتوترات الدولية وتراجع المساعدات وتغير المناخ وتدهور البيئة الأمنية في منطقة الساحل.
في النهاية، تقف موريتانيا أمام فرصة اقتصادية نادرة: أن تستفيد من مواردها التقليدية دون أن تبقى أسيرة لها، وأن تستخدم الغاز كجسر إلى اقتصاد أكثر تنوعًا، وأن تجعل الهيدروجين الأخضر والتعدين الحديث والطاقة المتجددة والموانئ والخدمات اللوجستية جزءًا من منظومة إنتاجية واحدة. وبينما لا تزال الطريق طويلة أمام تحويل المشروعات المعلنة إلى استثمارات مكتملة، فإن ملامح الاقتصاد الموريتاني الجديد بدأت بالفعل في الظهور؛ اقتصاد لا يتخلى عن الحديد والصيد، لكنه يضيف إليهما الغاز والطاقة النظيفة والبنية التحتية والأسواق الإقليمية، بما قد يمنح البلاد موقعًا اقتصاديًا أكثر وزنًا في المغرب العربي والساحل وغرب إفريقيا خلال العقد المقبل.
للمزيد عن أخر أخبار الجزائر إضغط لدخول قسم الجزائر الأن هنا
للمزيد من أخبار افريقيا إضغط لقسم العالم الأن افريقيا هنا
للمزيد من أخبار المغرب العربي إضغط للدخول لقسم المغرب الكبير الأن هنا
للمزيد عن أخبار حكومة الجزائر إضغط للدخول لقسم الجزائر الأن وطنى هنا
للمزيد من فيديوهات media maghreb بالذكاء الإصطناعي وفيديوهات أخري إضغط هنا
للمزيد من إنفوجرافات media maghreb الإقتصادية إضغط هنا
Share this content:
إرسال التعليق