أسعار الطاقة في العالم تحت الضغط.. الحرب والدولار والفائدة تعيد رسم خريطة الاقتصاد العالمي
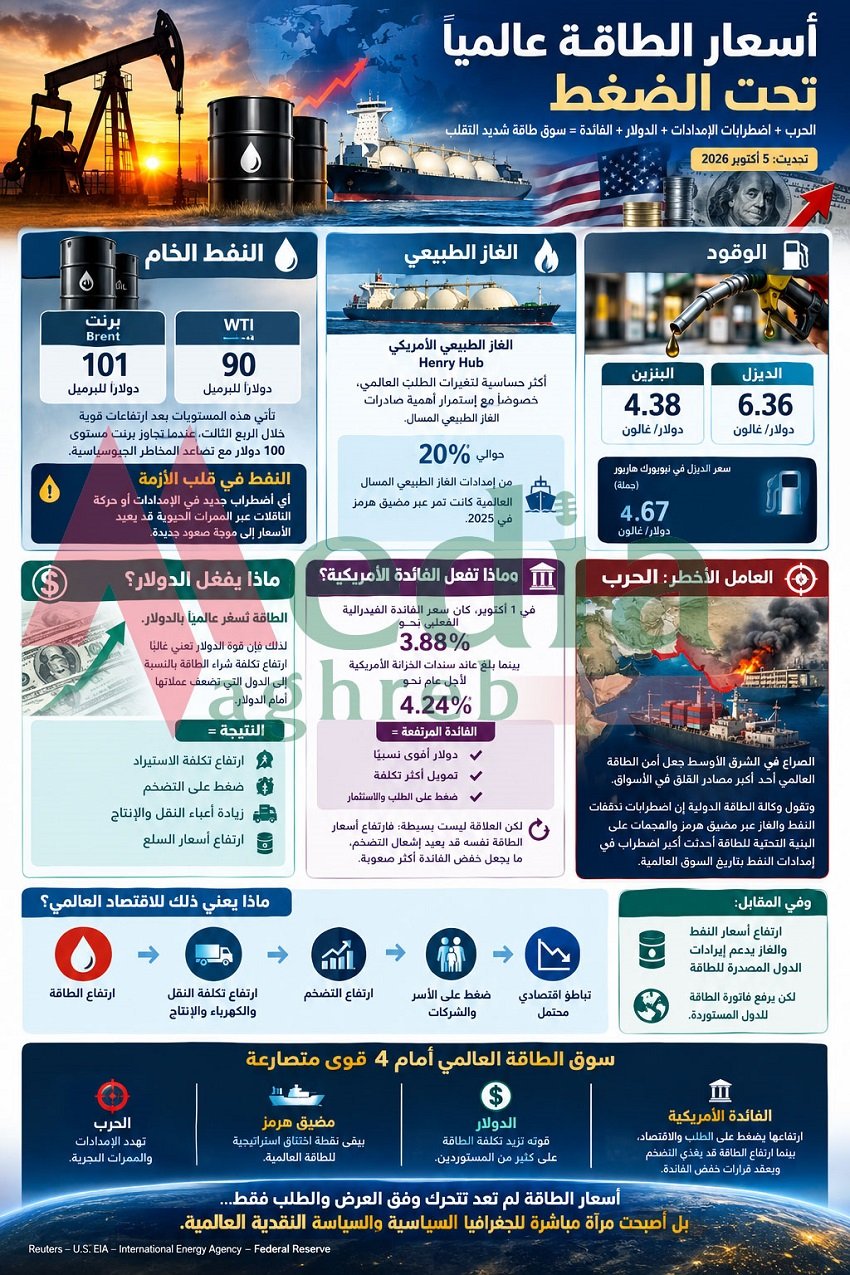
دخلت أسواق الطاقة العالمية شهر أكتوبر 2026 وهي تتحرك تحت وطأة معادلة لم تعد تشبه قواعد السوق التقليدية التي اعتادت ربط الأسعار بصورة أساسية بحجم الإنتاج والاستهلاك والمخزونات. فبرميل النفط صار في الأسابيع الأخيرة يحمل فوق قيمته التجارية تكلفة الحرب، ومخاطر الملاحة، وارتفاع التأمين، واختناقات التكرير، بينما أضاف ارتفاع عوائد السندات الأمريكية وقوة الدولار طبقة مالية تزيد تعقيد المشهد. وفي 5 أكتوبر، بقي خام برنت فوق مستوى 100 دولار للبرميل، في وقت تراجع فيه خام غرب تكساس الوسيط دون 91 دولارًا، على الرغم من تحسن جزئي في تدفقات الخام من الشرق الأوسط وإعلان مجموعة السبع ضخ كميات من الاحتياطيات الاستراتيجية.
أسعار النفط تكشف استمرار المخاطر الجيوسياسية
وبحسب آخر حركة سوقية منشورة في ذلك اليوم، استقر برنت عند نحو 101.78 دولار للبرميل، فيما بلغ خام غرب تكساس الوسيط قرابة 90.68 دولارًا، وهي مستويات تكشف بوضوح أن السوق ما زالت تسعّر قدرًا مرتفعًا من المخاطر الجيوسياسية حتى عندما تظهر إشارات مؤقتة على تحسن الإمدادات. ولم يكن الانخفاض المحدود في الأسعار يوم 5 أكتوبر نتيجة انفراج سياسي شامل، بل جاء بعد ارتفاع صادرات الشرق الأوسط والتزام دول مجموعة السبع بإضافة إمدادات جديدة إلى السوق، بينما ظلت المخاوف المرتبطة باستمرار الصراع واحتمال عودة الاضطرابات البحرية حاضرة بقوة في قرارات المتعاملين.
النقل واللوجستيات والتكرير في قلب أزمة أسعار الطاقة
المفارقة الأهم في الصورة الراهنة هي أن مشكلة النفط لم تعد بالضرورة نقصًا مباشرًا في الخام بقدر ما أصبحت مشكلة نقل ولوجستيات وتكرير. فقد ارتفعت التدفقات عبر مضيق هرمز إلى نحو 14.2 مليون برميل يوميًا في متوسط سبعة أيام حتى 26 سبتمبر، أي قرابة 80% من مستويات ما قبل الحرب، ومع ذلك لم تتراجع الأسعار إلى مستوياتها السابقة. ويرجع ذلك إلى أن البرميل الذي ينجح في الخروج من منطقة الخليج لم يعد بالضرورة يصل إلى المشتري بالتكلفة والسرعة نفسيهما اللذين كانا سائدين قبل الحرب. فالسفن تتخذ مسارات أكثر تعقيدًا، وشركات التأمين ترفع أسعارها، وبعض الشحنات تنتقل عبر ترتيبات بحرية أكثر كلفة، فيما تدفع قيود التكرير أسعار المنتجات المكررة إلى مستويات أكثر حساسية من سعر الخام نفسه.
مضيق هرمز نقطة اختناق استراتيجية للطاقة العالمية
وهنا تظهر أهمية مضيق هرمز بوصفه أكثر من مجرد ممر بحري؛ إنه إحدى أهم نقاط الاختناق الاستراتيجية في منظومة الطاقة العالمية. فقد كانت حركة المضيق قبل الأزمة ترتبط بنحو خُمس تجارة النفط والغاز الطبيعي المسال عالميًا، بينما أدت الحرب التي اندلعت في نهاية فبراير 2026 إلى اضطراب واسع في حركة السفن وتراجع مؤقت في التدفقات. وعلى الرغم من عودة جزء مهم من الشحنات خلال سبتمبر، فإن هشاشة الوضع الأمني بقيت قائمة، خصوصًا مع استمرار استهداف السفن وارتفاع المخاطر المرتبطة بعبور الناقلات. وفي أسواق الغاز، كان الأثر أكثر حساسية لأن المضيق كان يمر عبره قبل الأزمة ما يقرب من 20% من إمدادات الغاز الطبيعي المسال العالمية، وهو ما جعل أي اضطراب هناك أزمة تتجاوز حدود المنتجين المباشرين.
إعادة توجيه التدفقات ترفع تكلفة البرميل
ولا تكمن خطورة الأزمة في عدد البراميل التي تعبر المضيق فقط، وإنما في قدرة النظام العالمي على إعادة توجيه التدفقات. فحين اضطرت دول خليجية إلى تغيير مسارات صادراتها، أصبحت خطوط الأنابيب والموانئ البديلة وطرق الشحن الطويلة تحت ضغط متزايد. وفي حالة السعودية مثلًا، أثرت الهجمات على خط أنابيب الشرق-الغرب على منظومة التصدير، قبل أن تعود كميات أكبر إلى المرور عبر الخليج. ويؤدي ذلك إلى ظاهرة شديدة الأهمية اقتصاديًا: يمكن أن يتحسن الإمداد الفعلي، لكن السعر لا ينخفض بالقدر نفسه لأن تكلفة الوصول إلى البرميل ارتفعت. وتشير بيانات سوق الشحن إلى أن تكلفة نقل النفط الخام من الشرق الأوسط إلى آسيا على ناقلات عملاقة قفزت من نحو 30 ألف دولار يوميًا في يناير إلى أكثر من 1.2 مليون دولار يوميًا، فيما ارتفعت حصة الشحن والتأمين من تكلفة البرميل المسلم إلى مستويات ضخمة مقارنة بالماضي.
الديزل والمنتجات المكررة يضيفان ضغوطًا جديدة
ويزداد تعقيد الصورة عندما ننتقل من الخام إلى الديزل والمنتجات المكررة. فالاقتصاد العالمي لا يستهلك النفط في صورته الخام، وإنما يعتمد بصورة واسعة على مشتقاته في النقل والزراعة والصناعة والطيران والخدمات اللوجستية. وقد أدى تضرر بعض طاقات التكرير في الشرق الأوسط وروسيا إلى نقص أكثر حدة في المنتجات، وخصوصًا الديزل، الأمر الذي خلق وضعًا غير معتاد تكون فيه أسعار الوقود أكثر توترًا من قدرة أسعار الخام وحدها على تفسيره. وفي الولايات المتحدة بلغ متوسط سعر البنزين العادي بالتجزئة 4.38 دولار للغالون، بينما وصل متوسط الديزل إلى 6.36 دولار للغالون في أحدث قراءة منشورة استنادًا إلى بيانات 2 أكتوبر، وهي أرقام تتعلق بالسوق الأمريكية بالتجزئة ولا ينبغي خلطها بأسعار النفط الخام العالمية.
ارتفاع الديزل يضغط على النقل والغذاء والصناعة
الديزل تحديدًا أصبح أحد المفاتيح لفهم المرحلة الحالية، لأن ارتفاعه لا ينعكس فقط على محطات الوقود، بل ينتقل بسرعة إلى أسعار النقل والشحن والسلع الزراعية والصناعية. فعندما ترتفع تكلفة تشغيل الشاحنات والآليات الزراعية والمولدات ومعدات البناء، تضطر الشركات إلى تمرير جزء من الزيادة إلى أسعار المنتجات والخدمات، لتصبح الطاقة عاملًا مضاعفًا للتضخم. ولهذا السبب أصبح نقص طاقات التكرير قضية سياسية في عدد من الدول، وليس مجرد قضية صناعية، وهو ما دفع مجموعة السبع إلى الاتفاق على الإفراج عن نحو 100 مليون برميل من الديزل والنفط الخام من الاحتياطيات الاستراتيجية خلال الأشهر المقبلة في محاولة لتخفيف الضغوط، رغم التحذيرات من أن هذه الخطوة ذات أثر قصير الأجل لأنها لا تعيد طاقات التكرير التي فقدها السوق.
الغاز الطبيعي يتحرك وفق معادلة مختلفة
أما الغاز الطبيعي، فيسير على مسار أكثر تعقيدًا من النفط بسبب اختلاف البنية التحتية والأسواق الإقليمية. ففي الولايات المتحدة، أظهر مؤشر هنري هب مرونة أكبر من الأسواق الأوروبية والآسيوية خلال أشهر الصيف، إذ بلغ متوسط السعر الفوري 2.93 دولارًا لكل مليون وحدة حرارية بريطانية من يونيو إلى أغسطس، بانخفاض 6% عن الفترة نفسها من العام السابق. وساعد على ذلك نمو الإنتاج الأمريكي وارتفاع مستويات التخزين وزيادة الطاقة المتجددة، التي خففت من الضغط على محطات الغاز في توليد الكهرباء. لكن هذه الصورة الأمريكية لا تعني أن سوق الغاز العالمية هادئة؛ فالتجارة العالمية للغاز المسال تتأثر بصورة مباشرة بتدفقات الخليج، وكلما ارتفعت الأسعار في أوروبا وآسيا أصبحت الشحنات الأمريكية أكثر جذبًا إلى تلك الأسواق.
الغاز المسال يعيد رسم خريطة المنافسة العالمية
وتكشف حركة الغاز المسال عن جانب آخر من إعادة رسم خريطة الطاقة. فقد ارتفعت صادرات الغاز الطبيعي المسال الأمريكية في سبتمبر إلى نحو 10.9 مليون طن، وكانت أوروبا الوجهة الأكبر بحصة تقارب 54%، بعدما دفعتها الحاجة إلى تعزيز المخزونات والاستجابة للأسعار المرتفعة إلى منافسة مشترين آخرين على الشحنات المتاحة. وفي الوقت نفسه، بدأت شحنات مرتبطة بقطر تعود تدريجيًا إلى العبور عبر مضيق هرمز، لكن الطريق لا يزال محاطًا بالمخاطر الأمنية والتكاليف الإضافية. وبذلك تحول الغاز المسال إلى ساحة منافسة عالمية مفتوحة: ما يدفع أوروبا إلى تأمين شحنات إضافية يمكن أن يرفع تكلفة الإمداد في آسيا، وما يحدث في الخليج ينعكس فورًا على أسواق الكهرباء والتدفئة والصناعة في مناطق تبعد آلاف الكيلومترات.
أوروبا أمام حساسية متزايدة في سوق الغاز
وفي أوروبا تحديدًا، تبرز العلاقة بين الغاز والطاقة والأسعار بصورة شديدة الوضوح. فقد ارتفعت أسعار الغاز الأوروبية في الأشهر الماضية من مستويات تقارب 30 يورو إلى نطاق يقترب من 80 يورو لكل ميغاواط/ساعة في ذروة الضغوط، فيما بقيت مخزونات الغاز الأوروبية عند مستويات منخفضة نسبيًا مقارنة بالمعتاد، ما يجعل السوق شديدة الحساسية لأي تراجع جديد في الإمدادات قبل موسم الشتاء. وهذه المعادلة لا تعني بالضرورة تكرار أزمة 2022 بالحدة نفسها، لكنها تعني أن هامش الأمان أقل بكثير، وأن أي مزيج من الطقس البارد، وتراجع الإمدادات الخليجية، وضعف التكرير يمكن أن يعيد تشكيل الأسعار خلال فترة قصيرة.
السياسة النقدية الأمريكية تضيف عاملًا جديدًا للأسواق
وفي قلب المشهد المالي تقف السياسة النقدية الأمريكية. فقد رفع الاحتياطي الفيدرالي في 16 سبتمبر 2026 النطاق المستهدف للفائدة على الأموال الفيدرالية بمقدار 25 نقطة أساس إلى 3.75%–4%، في خطوة عكست استمرار القلق من التضخم رغم قوة النشاط الاقتصادي. وفي الوقت نفسه، أظهرت الأسواق خلال 5 أكتوبر تراجعًا كبيرًا في احتمالات رفع الفائدة خلال اجتماع أكتوبر بعد صدور بيانات وظائف أضعف من المتوقع، بينما بقيت توقعات رفع جديد في ديسمبر أكثر حضورًا. هذه التذبذبات تعكس المعضلة التي تواجه صانعي السياسة: فارتفاع أسعار الطاقة يزيد مخاطر التضخم، لكن رفع الفائدة أكثر قد يضغط على الطلب والاستثمار والنمو في اقتصاد عالمي يعاني أصلًا من صدمات جيوسياسية وارتفاع تكاليف التمويل.
الدولار يرفع تكلفة الطاقة على المستوردين
الدولار بدوره يشكل حلقة أخرى في هذه السلسلة، لأنه العملة الأساسية لتسعير النفط والعديد من عقود الطاقة حول العالم. وفي 5 أكتوبر، ارتفع مؤشر الدولار بدعم من صعود عوائد سندات الخزانة الأمريكية، فيما تجاوز عائد السندات الأمريكية لأجل عشر سنوات 5.32%، وهو مستوى يعكس ارتفاع تكلفة التمويل ويزيد جاذبية الأصول المقومة بالدولار. قوة العملة الأمريكية لا تعني تلقائيًا هبوط أسعار النفط، لكنها تجعل شراء الطاقة أكثر كلفة بالنسبة للدول التي تضعف عملاتها أمام الدولار، وهو ما يمكن أن يزيد الضغوط على موازنات الطاقة والاستيراد ويضاعف آثار التضخم في الدول التي تعتمد على استيراد الوقود.
صدمة الطاقة تنتقل إلى التضخم والمعيشة
المشكلة الاقتصادية هنا أن آثار صدمة الطاقة لا تتوقف عند فاتورة الوقود. فالارتفاع ينتقل من برميل النفط أو شحنة الغاز إلى تكلفة النقل، ثم إلى الإنتاج، ثم إلى السلع الغذائية والصناعية، ثم إلى أجور الأسر وتوقعاتها التضخمية. وقد ظهر هذا الانتقال بالفعل في الولايات المتحدة، حيث سجلت أسعار المدخلات في قطاع الخدمات خلال سبتمبر أعلى مستوى لها منذ عام 2022 وسط صعود تكاليف الوقود والسلع والاضطرابات في سلاسل الإمداد. وفي الاقتصاد العالمي الأوسع، أظهرت بيانات أممية في سبتمبر ارتفاعًا ملحوظًا في أسعار الغذاء العالمية، مع مساهمة اضطرابات التجارة والنقل في ارتفاع تكاليف بعض السلع الزراعية، بما يوضح كيف يمكن لأزمة الطاقة أن تتسع لتصبح أزمة معيشة أوسع.
الحكومات أمام صدمة مزدوجة
ومن الناحية السياسية، يصبح السؤال أكثر تعقيدًا عندما تواجه الحكومات صدمة مزدوجة: أسعار طاقة مرتفعة من جهة، وفائدة مرتفعة أو عملة قوية من جهة أخرى. فالدولة المستوردة للطاقة تدفع فاتورة أعلى بالدولار، وقد تجد نفسها مضطرة إلى زيادة الإنفاق لحماية المستهلكين أو النقل أو الصناعة، في وقت ترتفع فيه تكلفة الاقتراض. أما الدولة المصدرة للنفط والغاز فتستفيد من ارتفاع العائدات، لكنها لا تكون بمنأى عن تداعيات الأزمة، لأن ارتفاع تكاليف الشحن والتأمين والاستثمار وتعطل البنية التحتية يمكن أن يلتهم جزءًا من المكاسب. وهذا هو سبب وصف صدمة الطاقة بأنها غير متكافئة عالميًا: المستوردون الأفقر والأكثر محدودية في الاحتياطيات والسياسة المالية أكثر عرضة للضرر، بينما يمتلك المصدرون مساحة أكبر للمناورة، وإن لم تكن بلا حدود.
المغرب العربي أمام تباين واضح في خريطة الطاقة
وتبدو هذه المفارقة أكثر وضوحًا في المغرب العربي، حيث تختلف مواقع الدول على خريطة الطاقة. فالجزائر مثلًا، بوصفها منتجًا ومصدرًا رئيسيًا للنفط والغاز، تستفيد ماليًا من ارتفاع أسعار المحروقات على المدى القصير. وقد خلص تقييم حديث إلى أن ارتفاع أسعار الهيدروكربونات يمكن أن يدعم إيرادات التصدير والإيرادات المالية ويخفف بعض الضغوط الخارجية، لكنه أشار في الوقت نفسه إلى استمرار ارتفاع العجز المالي وتآكل الهوامش الوقائية. وتكشف هذه الصورة أن ارتفاع السعر العالمي لا يعني تلقائيًا تحسنًا كاملًا في الوضع الاقتصادي؛ فالدولة المصدرة تحتاج أيضًا إلى إدارة العائدات، وضبط الإنفاق، وتوسيع الأنشطة غير النفطية، حتى لا تتحول فترة الأسعار المرتفعة إلى مكسب مؤقت فقط.
سوناطراك ترفع أسعار البروبان والبيوتان
وفي مؤشر مباشر على انتقال التوتر العالمي إلى أسواق الطاقة المرتبطة بالمنطقة، رفعت شركة سوناطراك في أكتوبر أسعار البيع الرسمية للبروبان والبيوتان؛ إذ زاد سعر البروبان إلى 670 دولارًا للطن والبيوتان إلى 750 دولارًا، بزيادات وصلت إلى نحو 20% و23% على التوالي مقارنة بالشهر السابق. وتكتسب هذه الزيادة أهمية خاصة لأن غاز البترول المسال يدخل في الاستخدام المنزلي والنقل وبعض القطاعات الصناعية، كما أن الأسعار الرسمية تمثل مرجعًا مهمًا للتعاملات في أسواق المتوسط والبحر الأسود. وبذلك يصبح تأثير السوق العالمية ملموسًا حتى في منتجات طاقة تختلف في بنيتها عن سعر برنت نفسه.
إفريقيا الأكثر حساسية أمام ارتفاع تكاليف الوقود
أما في بقية إفريقيا، فإن الصورة أكثر حساسية بالنسبة للدول التي تعتمد بصورة كبيرة على استيراد الوقود ولا تمتلك احتياطيات مالية كافية لامتصاص الصدمة. وقد أظهرت تحليلات دولية أن ارتفاع الطاقة خلال الأزمة أدى في عدد من الاقتصادات الإفريقية إلى ارتفاع أسعار الوقود، وتزايد تكاليف الأسمدة والغذاء والنقل، مع اتساع المخاوف المتعلقة بالتضخم والأمن الغذائي. وتزداد الخطورة عندما تتزامن أسعار الطاقة المرتفعة مع ضعف العملات المحلية، لأن تكلفة شراء النفط أو المشتقات بالدولار تتضخم بصورة أسرع، في حين تصبح قدرة الحكومات على تمويل الدعم أو تعويض الأسر محدودة.
مصر تمتص جانبًا من تداعيات صدمة الطاقة
وفي مصر، مثلًا، ساعدت مرونة سعر الصرف وتحسن الاحتياطيات الأجنبية واستجابة السياسات الاقتصادية على امتصاص جانب من تداعيات الحرب الإقليمية، لكن ارتفاع تكاليف الطاقة والتعديلات المرتبطة بالأسعار انعكس على مسار التضخم وأخر العودة إلى المستهدف. وتوضح الحالة المصرية كيف تعمل صدمة الطاقة عبر أكثر من قناة في آن واحد: سعر الوقود، وسعر العملة، وتكلفة الاستيراد، وتدفقات رأس المال، واحتياجات الموازنة. وبالنسبة لاقتصادات شمال إفريقيا عمومًا، فإن استمرار أسعار النفط فوق 100 دولار فترة طويلة يمكن أن يعيد ترتيب الأولويات الاقتصادية، من دعم الاستهلاك إلى حماية الاحتياطيات والسيطرة على التضخم وتمويل الاستثمار.
أوبك+ أمام اختبار الإنتاج والأسعار
وفي الجانب الآخر من المعادلة تقف منظمة أوبك+ أمام اختبار سياسي واقتصادي شديد التعقيد. فقد قررت مجموعة من كبار المنتجين الإبقاء على مستويات الإنتاج الحالية لشهر نوفمبر، رغم تجاوز برنت 100 دولار، في وقت تتواصل فيه عملية إعادة تقييم القدرات الإنتاجية التي ستدخل في تحديد حصص 2027. وتأخر هذا التقييم نفسه بسبب تأثير الحرب على مشاريع زيادة الطاقة الإنتاجية في الشرق الأوسط، ما يعني أن قرارات الإنتاج المقبلة لن تكون مجرد استجابة رقمية للسعر، بل ستكون مرتبطة أيضًا بما تعرضت له البنية التحتية والاستثمارات من أضرار وبكيفية توزيع الحصص داخل التحالف.
الاحتياطيات الاستراتيجية لا تكفي وحدها لخفض الأسعار
ومن هنا يمكن فهم لماذا لم يؤدِ الإفراج عن الاحتياطيات الاستراتيجية إلى انهيار أسعار النفط. فالسوق لا تعاني في هذه اللحظة من معادلة “براميل مفقودة” فقط، بل من سلسلة متشابكة من الاختناقات تمتد من الآبار إلى المصافي، ومن الناقلات إلى شركات التأمين، ومن الموانئ إلى الأسواق المالية. وحتى عندما تتعافى صادرات الخليج، تحتاج الصناعة إلى وقت لإعادة بناء المخزونات وتعويض السحوبات الاستثنائية. وقد حذر مسؤولون في قطاع النفط من أن تعويض جزء كبير من المخزونات العالمية التي استُنزفت خلال الأزمة قد يستغرق حتى عامين، بينما قدر مسؤولون في قطاع التكرير أن فجوة المنتجات المكررة لا تزال كبيرة، بما يجعل استمرار الضغوط على الديزل والوقود احتمالًا قائمًا حتى في حال تحسن إمدادات الخام.
النفط والدولار والفائدة أمام معادلة اقتصادية حساسة
السؤال الذي يطرح نفسه الآن ليس فقط: إلى أين تتجه أسعار النفط؟ بل أيضًا: ماذا يحدث إذا استمرت الأسعار المرتفعة بالتزامن مع الدولار القوي وتكاليف الاقتراض المرتفعة؟ في هذا السيناريو، يصبح العالم أمام مزيج اقتصادي شديد الحساسية: طاقة غالية تضغط على التضخم، وفائدة مرتفعة تكبح الاستثمار، ودولار قوي يرفع تكلفة الاستيراد، وحكومات تجد نفسها بين خيارين صعبين؛ إما تمرير التكلفة إلى المستهلك فتزداد ضغوط المعيشة، أو امتصاصها من الموازنة فتتسع أعباء المالية العامة. وكلما طال أمد هذه المعادلة، أصبح خطر انتقال الصدمة من أزمة طاقة إلى تباطؤ اقتصادي أكثر وضوحًا.
الاقتصاد العالمي يطور أدوات للتكيف
لكن الصورة ليست أحادية الاتجاه، فهناك أيضًا قدرة متزايدة على التكيف. الولايات المتحدة رفعت إنتاجها من الغاز الطبيعي المسال، بينما تحاول أوروبا تنويع وارداتها، وتعمل دول آسيوية على تأمين شحنات بديلة، وتبحث الدول المنتجة عن طرق تصدير أكثر مرونة. كما أن نمو الطاقات المتجددة وتحسين كفاءة استهلاك الطاقة يخففان جزءًا من الطلب على الوقود الأحفوري في بعض الأسواق. ومع ذلك، فإن هذه البدائل لا تلغي الحاجة الفورية إلى النفط والغاز، ولا تستطيع في الأجل القصير تعويض الانقطاعات المفاجئة في الإمدادات التقليدية، وهو ما يجعل الأمن البحري والبنية التحتية والتكرير عناصر حاسمة في مستقبل السوق.
أربع قوى تحدد اتجاه أسواق الطاقة
ومع نهاية الربع الثالث وبداية الربع الرابع من 2026، تبدو أسواق الطاقة أمام أربع قوى متصارعة تحدد اتجاهاتها أكثر من أي وقت مضى: الحرب، ومضيق هرمز، والدولار، والفائدة الأمريكية. الحرب ترفع علاوة المخاطر، والمضيق يحدد كلفة وسرعة تدفق الطاقة، والدولار يؤثر في قدرة المشترين العالميين على الدفع، بينما تحدد الفائدة حدود الطلب والاستثمار والسيولة. وإذا هدأت الجبهة العسكرية وعادت حركة الناقلات إلى طبيعتها وتراجعت تكاليف الشحن والتأمين، يمكن للأسعار أن تنخفض بسرعة. أما إذا تعثرت التسويات واستمرت الهجمات على السفن والمنشآت، فقد يبقى النفط فوق 100 دولار، حتى مع تعافي جزء كبير من الإمدادات، لأن المشكلة ستكون حينها في قدرة العالم على نقل الخام وتكريره وتأمينه أكثر من مجرد إنتاجه.
أسعار الطاقة مرآة للجغرافيا السياسية والمالية
وهكذا، لم تعد أسعار الطاقة العالمية في خريف 2026 مجرد رقم يظهر على شاشات البورصات، بل تحولت إلى مؤشر سياسي واسع يقيس مدى استقرار النظام الدولي نفسه. فالبرميل المرتفع يعني إيرادات أكبر لبعض المنتجين، لكنه يعني أيضًا فاتورة نقل أعلى للمستوردين، وضغطًا أكبر على التضخم، وقرارات أصعب للبنوك المركزية، ومساحة أضيق أمام الحكومات التي تحاول حماية المستهلكين. وبينما لا تزال أسواق النفط والغاز قادرة على التكيف جزئيًا، فإن استمرار الحرب وعدم استقرار الممرات البحرية يبقيان الباب مفتوحًا أمام موجات جديدة من التقلب. وفي هذه البيئة، تبدو القاعدة الأهم التي تفرض نفسها على الاقتصاد العالمي واضحة: أسعار الطاقة لم تعد تتحرك وفق العرض والطلب وحدهما، بل أصبحت مرآة مباشرة للجغرافيا السياسية والمالية العالمية.
للمزيد عن أخر أخبار الجزائر إضغط لدخول قسم الجزائر الأن هنا
للمزيد من أخبار افريقيا إضغط لقسم العالم الأن افريقيا هنا
للمزيد من أخبار المغرب العربي إضغط للدخول لقسم المغرب الكبير الأن هنا
للمزيد عن أخبار حكومة الجزائر إضغط للدخول لقسم الجزائر الأن وطنى هنا
للمزيد من فيديوهات media maghreb بالذكاء الإصطناعي وفيديوهات أخري إضغط هنا
للمزيد من إنفوجرافات media maghreb الإقتصادية إضغط هنا
Share this content:
إرسال التعليق